



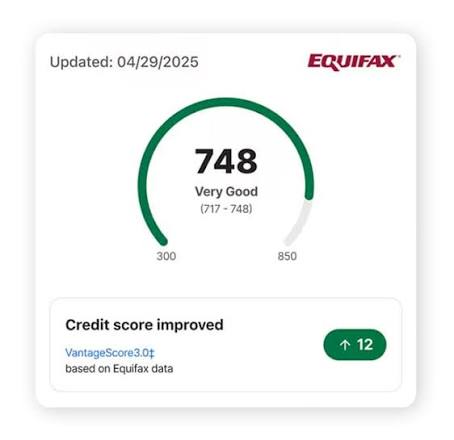
Contrata a un hacker de puntuación crediticia para arreglar tu puntuación crediticia
$200.00
Contrata a un hacker de puntuación crediticia para arreglar tu puntuación crediticia
Cansado de mejorar tu puntuación crediticia. Nuestro equipo de gestión crediticia te ofrece soluciones permanentes que te mantienen esperando sin fin para que te repare tu crédito. Contamos con experiencia en revisiones de informes de crédito de Experian, TransUnion y Equifax. ¡Consigue tu hack de puntuación de crédito ahora!
Contrata a un hacker de puntuación crediticia para arreglar tu puntuación crediticia: lo que necesitas saber
Si tienes una puntuación crediticia baja, puedes encontrarte con servicios que se anuncian como «hackers de puntuación crediticia« o que afirman que pueden hackear, manipular o borrar rápidamente información negativa de un informe de crédito.
Ten cuidado con estas ofertas. No hay una forma legítima de hackear una agencia de crédito y cambiar un historial crediticio preciso. Un profesional de reparación de crédito de confianza, un asesor financiero o un especialista en crédito puede ayudarte a identificar errores legítimos, comprender tu informe de crédito, disputar información inexacta y desarrollar una estrategia para mejorar tu crédito con el tiempo.
La Comisión Federal de Comercio advierte que las empresas no pueden eliminar legalmente información negativa precisa y actualizada de un informe de crédito. Las promesas de hacerlo son una señal importante de una estafa de reparación de crédito.
¿Qué significa «hacker de puntuación crediticia»?
La expresión hacker de la puntuación crediticia se utiliza a menudo en línea para describir a alguien que afirma poder manipular el perfil de crédito de una persona.
En realidad, un profesional legítimo no debería intentar acceder sin autorización a los sistemas de las agencias de crédito ni alterar registros de forma ilegal.
En su lugar, la asistencia crediticia legítima puede incluir:
- Revisión de tus informes de crédito
- Identificación de información inexacta
- Impugnación de errores legítimos de reporte
- Investigando cuentas relacionadas con el robo de identidad
- Comprender las deudas pendientes
- Desarrollo de una estrategia de pago de deudas
- Mejora del historial de pagos
- Reducción de la utilización del crédito
- Monitorización de tus informes de crédito
- Proporcionar educación financiera
Estos son muy diferentes de hackear ilegalmente una agencia de crédito.
¿Puede alguien hackear tu puntuación crediticia?
Tu puntuación de crédito se calcula utilizando la información contenida en tu historial crediticio. No existe un atajo legítimo que permita a alguien simplemente hackear el sistema y reemplazar una mala puntuación por una excelente.
Si tu informe de crédito contiene información inexacta o incompleta, tienes derecho a disputarlo. La FTC explica que los consumidores pueden disputar errores tanto con la agencia de crédito como con la empresa que proporcionó la información.
Sin embargo, si la información es precisa, una empresa de reparación de crédito no puede legalmente hacer que desaparezca solo porque afecte negativamente a tu puntuación.
Contrata a un experto en reparación de crédito en su lugar
Si necesitas ayuda para mejorar tu crédito, considera buscar un especialista legítimo en reparación de crédito o un asesor crediticio sin ánimo de lucro en lugar de alguien que anuncie servicios ilegales de hacking.
Un profesional cualificado puede ayudarte a comprender:
- ¿Qué está perjudicando tu crédito
- ¿Qué cuentas pueden contener errores?
- Cómo disputar información inexacta
- Cómo afecta el historial de pagos a tu perfil
- Cómo afectan los saldos pendientes a la utilización del crédito
- Qué deudas deben ser priorizadas
- Cómo construir mejores hábitos financieros
La estrategia adecuada depende de tu historial crediticio individual.
Cómo corregir errores en tu informe de crédito
Una de las formas legítimas más importantes de mejorar tu perfil crediticio es corregir información que no sea exacta.
Empieza revisando cuidadosamente tus informes de crédito.
Busca:
- Cuentas que no reconoces
- Historiales de pagos incorrectos
- Saldos de cuentas incorrectos
- Cuentas duplicadas
- Información personal incorrecta
- Fechas incorrectas
- Cuentas que ya no deberían ser reportadas
- Cuentas relacionadas con el robo de identidad
Si identificas un error, reúne documentación que respalde tu reclamación.
La FTC recomienda contactar con la agencia de crédito y la empresa que proporcionó la información inexacta. La disputa debe identificar claramente la información que consideres incorrecta e incluir documentación de respaldo.
¿Qué ocurre después de una disputa de crédito?
Cuando disputas información inexacta, la agencia de crédito generalmente investiga la reclamación y contacta con la empresa que proporcionó la información.
La FTC afirma que las agencias de crédito suelen tener 30 días para investigar una disputa, aunque ciertas circunstancias pueden afectar al proceso.
Si se determina que la información es inexacta, debe corregirse.
Guarda copias de tus cartas de disputa, documentos de apoyo, respuestas y otros documentos relevantes.
¿Y si la información negativa es correcta?
Aquí es donde la reparación legítima de crédito se diferencia de un supuesto «hacker de puntuación crediticia».
Si un pago atrasado, una cuenta de cobro u otro incumplimiento negativo es correcto y actualizado, generalmente no puedes simplemente disputarlo alegando que es inexacto.
La FTC establece que la información negativa precisa no puede ser eliminada legalmente solo porque perjudique tu crédito.
En cambio, mejorar tu crédito suele requerir tiempo y un comportamiento financiero constante.
Esto puede incluir pagar facturas a tiempo, reducir la deuda y evitar nuevas obligaciones crediticias innecesarias.
Ten cuidado con las garantías de reparación de crédito
Una de las señales de advertencia más importantes es que una empresa promete un aumento dramático específico en tu puntuación crediticia.
Por ejemplo, ten cuidado si alguien afirma:
- «Podemos subir tu puntuación en 200 puntos garantizados.»
- «Podemos borrar todas las cuentas negativas.»
- «Podemos borrar colecciones exactas.»
- «Podemos eliminar tu bancarrota.»
- «Podemos crear una nueva identidad crediticia.»
- «Podemos hackear la agencia de crédito.»
- «Podemos arreglar tu crédito en unos días.»
Estas afirmaciones deben tratarse con extrema precaución.
La FTC ha advertido repetidamente a los consumidores sobre operaciones de reparación de crédito que prometen soluciones fáciles o afirman que pueden eliminar información negativa precisa.
Nunca crees una identidad crediticia falsa
Algunos servicios fraudulentos pueden prometer crear una «nueva identidad crediticia» para que los consumidores puedan evitar su historial crediticio actual.
No sigas estas instrucciones.
La FTC advierte específicamente contra esquemas que impliquen información de identidad falsa, reclamaciones de robo de identidad falsas o intentos de ocultar historiales crediticios legítimos
Un profesional legítimo del crédito debería ayudarte a corregir errores reales y mejorar tu situación financiera, no crear información falsa.
Sé el primero en valorar “Contrata a un hacker de puntuación crediticia para arreglar tu puntuación crediticia”
Productos relacionados
Hacker de sombrero negro
Hacker de sombrero negro
Contrata a un hacker de sitio web para recuperar un sitio web hackeado
Hacker de sombrero negro
Hacker de sombrero negro
Hacker de sombrero negro
Contrata a un hacker para fraude con tarjetas de crédito y débito
Hacker de sombrero negro
Hacker de sombrero negro
Dónde contratar a un hacker para la recuperación de criptomonedas
Hacker de sombrero negro
Contrata a un hacker de Roblox para hackear la cuenta de Roblox
Valoraciones
No hay valoraciones aún.