



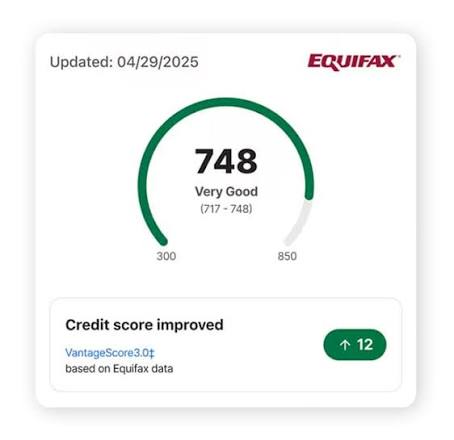
क्रेडिट स्कोर को ठीक करने के लिए क्रेडिट स्कोर हैकर को किराए पर लें
$200.00
क्रेडिट स्कोर को ठीक करने के लिए क्रेडिट स्कोर हैकर को किराए पर लें
अपने क्रेडिट स्कोर में सुधार करते-करते थक गए हैं। हमारी क्रेडिट प्रबंधन टीम आपको स्थायी समाधान प्रदान करती है जो आपको अपने क्रेडिट मरम्मत के लिए अंतहीन प्रतीक्षा करती है। हमारे पास एक्सपीरियन, ट्रांसयूनियन और इक्विफैक्स क्रेडिट रिपोर्ट संशोधन में विशेषज्ञता है। अब अपने क्रेडिट स्कोर हैक जाओ!
क्रेडिट स्कोर को ठीक करने के लिए क्रेडिट स्कोर हैकर किराए पर लें: आपको क्या जानना चाहिए
यदि आपके पास कम क्रेडिट स्कोर है, तो आप सेवाओं को “क्रेडिट स्कोर हैकर“ के रूप में विज्ञापन कर सकते हैं या दावा कर सकते हैं कि वे क्रेडिट रिपोर्ट से नकारात्मक जानकारी को जल्दी से हैक कर सकते हैं, हेरफेर कर सकते हैं या मिटा सकते हैं।
इन ऑफर्स से सावधान रहें। क्रेडिट ब्यूरो को हैक करने और सटीक क्रेडिट इतिहास बदलने का कोई वैध तरीका नहीं है। एक प्रतिष्ठित क्रेडिट मरम्मत पेशेवर, वित्तीय परामर्शदाता, या क्रेडिट विशेषज्ञ इसके बजाय आपको वैध त्रुटियों की पहचान करने, आपकी क्रेडिट रिपोर्ट को समझने, गलत जानकारी पर विवाद करने और समय के साथ अपने क्रेडिट में सुधार के लिए एक रणनीति विकसित करने में मदद कर सकता है।
संघीय व्यापार आयोग ने चेतावनी दी है कि कंपनियां क्रेडिट रिपोर्ट से सटीक और वर्तमान नकारात्मक जानकारी को कानूनी रूप से नहीं हटा सकती हैं। ऐसा करने का वादा क्रेडिट-मरम्मत घोटाले का एक प्रमुख चेतावनी संकेत है।
“क्रेडिट स्कोर हैकर” का क्या अर्थ है?
वाक्यांश क्रेडिट स्कोर हैकर अक्सर किसी ऐसे व्यक्ति का वर्णन करने के लिए ऑनलाइन उपयोग किया जाता है जो दावा करता है कि वे किसी व्यक्ति के क्रेडिट प्रोफाइल में हेरफेर कर सकते हैं।
वास्तव में, एक वैध पेशेवर को क्रेडिट ब्यूरो सिस्टम तक अनधिकृत पहुंच प्राप्त करने या अवैध रूप से रिकॉर्ड बदलने का प्रयास नहीं करना चाहिए।
इसके बजाय, वैध ऋण सहायता में शामिल हो सकते हैं:
- अपनी क्रेडिट रिपोर्ट की समीक्षा करना
- गलत जानकारी की पहचान करना
- वैध रिपोर्टिंग त्रुटियों पर विवाद करना
- पहचान-चोरी से संबंधित खातों की जांच करना
- बकाया ऋणों को समझना
- ऋण चुकौती रणनीति विकसित करना
- भुगतान इतिहास में सुधार
- ऋण उपयोग को कम करना
- अपनी क्रेडिट रिपोर्ट की निगरानी करना
- वित्तीय शिक्षा प्रदान करना
ये अवैध रूप से क्रेडिट ब्यूरो को हैक करने से बहुत अलग हैं।
क्या कोई आपका क्रेडिट स्कोर हैक कर सकता है?
आपके क्रेडिट स्कोर की गणना आपके क्रेडिट इतिहास में निहित जानकारी का उपयोग करके की जाती है। कोई वैध शॉर्टकट नहीं है जो किसी को सिस्टम को हैक करने और खराब स्कोर को उत्कृष्ट स्कोर से बदलने की अनुमति देता है।
यदि आपकी क्रेडिट रिपोर्ट में गलत या अधूरी जानकारी है, तो आपको उस पर विवाद करने का अधिकार है। एफटीसी बताता है कि उपभोक्ता क्रेडिट ब्यूरो और जानकारी प्रदान करने वाले व्यवसाय दोनों के साथ त्रुटियों पर विवाद कर सकते हैं।
यदि जानकारी सटीक है, हालांकि, एक क्रेडिट मरम्मत कंपनी कानूनी रूप से इसे गायब नहीं कर सकती है क्योंकि यह आपके स्कोर को नकारात्मक रूप से प्रभावित करती है।
इसके बजाय एक क्रेडिट मरम्मत विशेषज्ञ को किराए पर लें
यदि आपको अपने क्रेडिट को बेहतर बनाने में सहायता की आवश्यकता है, तो अवैध हैकिंग सेवाओं का विज्ञापन करने वाले किसी व्यक्ति के बजाय एक वैध क्रेडिट मरम्मत विशेषज्ञ या गैर-लाभकारी क्रेडिट परामर्शदाता की तलाश करने पर विचार करें।
एक योग्य पेशेवर आपको यह समझने में मदद कर सकता है:
- आपके क्रेडिट को क्या नुकसान पहुंचा रहा है
- किन खातों में त्रुटियां हो सकती हैं
- गलत जानकारी पर विवाद कैसे करें
- भुगतान इतिहास आपकी प्रोफ़ाइल को कैसे प्रभावित करता है
- बकाया शेष ऋण उपयोग को कैसे प्रभावित करता है
- किन ऋणों को प्राथमिकता दी जानी चाहिए
- बेहतर वित्तीय आदतें कैसे बनाएं
सही रणनीति आपके व्यक्तिगत क्रेडिट इतिहास पर निर्भर करती है।
अपनी क्रेडिट रिपोर्ट में त्रुटियों को कैसे ठीक करें
अपनी क्रेडिट प्रोफ़ाइल को बेहतर बनाने के सबसे महत्वपूर्ण वैध तरीकों में से एक गलत जानकारी को सही करना है।
अपनी क्रेडिट रिपोर्ट की सावधानीपूर्वक समीक्षा करके शुरुआत करें।
ढूँढो:
- जिन खातों को आप नहीं पहचानते हैं
- गलत भुगतान इतिहास
- गलत खाता शेष
- डुप्लिकेट खाते
- गलत व्यक्तिगत जानकारी
- गलत तिथियां
- ऐसे खाते जिनकी अब रिपोर्ट नहीं की जानी चाहिए
- पहचान-चोरी से संबंधित खाते
यदि आप किसी त्रुटि की पहचान करते हैं, तो अपने दावे का समर्थन करने वाले दस्तावेज़ एकत्र करें।
FTC क्रेडिट ब्यूरो और गलत जानकारी प्रदान करने वाली कंपनी से संपर्क करने की अनुशंसा करता है। विवाद में स्पष्ट रूप से उस जानकारी की पहचान करनी चाहिए जो आपको गलत लगती है और इसमें सहायक दस्तावेज शामिल होने चाहिए।
क्रेडिट विवाद के बाद क्या होता है?
जब आप गलत जानकारी पर विवाद करते हैं, तो क्रेडिट ब्यूरो आम तौर पर दावे की जांच करता है और उस कंपनी से संपर्क करता है जिसने जानकारी प्रदान की थी।
एफटीसी का कहना है कि क्रेडिट ब्यूरो के पास आम तौर पर किसी विवाद की जांच के लिए 30 दिन होते हैं, हालांकि कुछ परिस्थितियां प्रक्रिया को प्रभावित कर सकती हैं।
यदि जानकारी गलत निर्धारित की जाती है, तो इसे ठीक किया जाना चाहिए।
अपने विवाद पत्रों, सहायक दस्तावेजों, प्रतिक्रियाओं और अन्य प्रासंगिक रिकॉर्ड की प्रतियां रखें।
यदि नकारात्मक जानकारी सटीक है तो क्या होगा?
यह वह जगह है जहां वैध क्रेडिट मरम्मत एक कथित “क्रेडिट स्कोर हैकर” से अलग है।
यदि कोई देर से भुगतान, संग्रह खाता, या अन्य नकारात्मक वस्तु सटीक और चालू है, तो आप आम तौर पर यह दावा करके विवाद नहीं कर सकते कि यह गलत है।
एफटीसी का कहना है कि सटीक नकारात्मक जानकारी को कानूनी रूप से केवल इसलिए नहीं हटाया जा सकता है क्योंकि यह आपके क्रेडिट को नुकसान पहुंचाता है।
इसके बजाय, अपने क्रेडिट में सुधार करने के लिए आमतौर पर समय और लगातार वित्तीय व्यवहार की आवश्यकता होती है।
इसमें समय पर बिलों का भुगतान करना, ऋण कम करना और अनावश्यक नए क्रेडिट दायित्वों से बचना शामिल हो सकता है।
क्रेडिट मरम्मत गारंटी से सावधान रहें
सबसे बड़े चेतावनी संकेतों में से एक कंपनी है जो आपके क्रेडिट स्कोर में एक विशिष्ट नाटकीय वृद्धि का वादा करती है।
उदाहरण के लिए, यदि कोई दावा करता है तो सावधान रहें:
- “हम आपके स्कोर को 200 अंकों की गारंटी से बढ़ा सकते हैं।
- “हम हर नकारात्मक खाते को मिटा सकते हैं।
- “हम सटीक संग्रह हटा सकते हैं।
- “हम आपके दिवालियापन को दूर कर सकते हैं।
- “हम एक नई क्रेडिट पहचान बना सकते हैं।
- “हम क्रेडिट ब्यूरो को हैक कर सकते हैं।
- “हम कुछ दिनों में आपका क्रेडिट तय कर सकते हैं।
इन दावों को अत्यधिक सावधानी के साथ व्यवहार किया जाना चाहिए।
एफटीसी ने उपभोक्ताओं को क्रेडिट-मरम्मत कार्यों के बारे में बार-बार चेतावनी दी है जो आसान सुधार का वादा करते हैं या दावा करते हैं कि वे सटीक नकारात्मक जानकारी को हटा सकते हैं।
कभी भी झूठी क्रेडिट पहचान न बनाएं
कुछ धोखाधड़ी सेवाएं “नई क्रेडिट पहचान” बनाने का वादा कर सकती हैं ताकि उपभोक्ता अपने मौजूदा क्रेडिट इतिहास से बच सकें।
इन निर्देशों का पालन न करें।
एफटीसी विशेष रूप से झूठी पहचान की जानकारी, नकली पहचान-चोरी के दावे, या वैध क्रेडिट इतिहास को छिपाने के प्रयासों से जुड़ी योजनाओं के खिलाफ चेतावनी देता है
एक वैध क्रेडिट पेशेवर को आपको वास्तविक त्रुटियों को ठीक करने और अपनी वित्तीय स्थिति में सुधार करने में मदद करनी चाहिए – गलत जानकारी नहीं बनानी चाहिए।
Be the first to review “क्रेडिट स्कोर को ठीक करने के लिए क्रेडिट स्कोर हैकर को किराए पर लें”
Related products
ब्लैक हैट हैकर
ब्लैक हैट हैकर
ब्लैक हैट हैकर
ब्लैक हैट हैकर
ब्लैक हैट हैकर
Reviews
There are no reviews yet.