



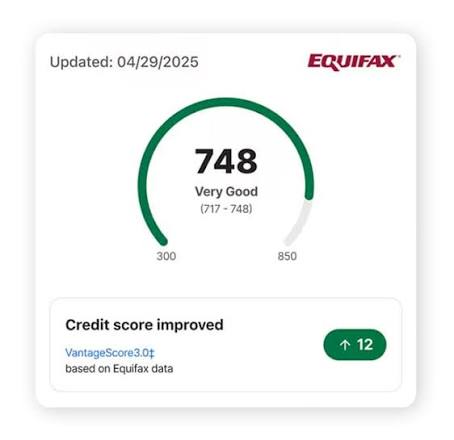
Beauftragen Sie einen Kredit-Score-Hacker, um Ihre Kreditwürdigkeit zu verbessern
$200.00
Beauftragen Sie einen Kredit-Score-Hacker, um Ihre Kreditwürdigkeit zu verbessern
Müde davon, deine Kreditwürdigkeit zu verbessern. Unser Kreditmanagement-Team bietet Ihnen dauerhafte Lösungen, die Sie endlos auf Ihre Kreditreparatur warten lassen. Wir verfügen über Expertise in der Überarbeitung von Kreditberichten von Experian, TransUnion und Equifax. Holen Sie sich jetzt Ihren Kredit-Score-Hack!
Beauftragen Sie einen Kredit-Score-Hacker, um Ihre Kreditwürdigkeit zu verbessern: Was Sie wissen müssen
Wenn Sie eine niedrige Kreditwürdigkeit haben, stoßen Sie möglicherweise auf Dienste, die sich als „Kredit-Score-Hacker„ bewerben oder behaupten, sie könnten negative Informationen aus einem Kreditbericht schnell hacken, manipulieren oder löschen.
Seien Sie vorsichtig mit diesen Angeboten. Es gibt keinen legitimen Weg, einfach eine Auskunftei zu hacken und eine korrekte Kredithistorie zu ändern. Ein seriöser Kreditreparatur-Profi, Finanzberater oder Kreditspezialist kann Ihnen stattdessen helfen, legitime Fehler zu erkennen, Ihren Kreditbericht zu verstehen, ungenaue Informationen anzufechten und eine Strategie zur Verbesserung Ihrer Kreditwürdigkeit im Laufe der Zeit zu entwickeln.
Die Federal Trade Commission warnt, dass Unternehmen keine korrekten und aktuellen negativen Informationen aus einem Kreditbericht entfernen dürfen. Versprechen, dies zu tun, sind ein großes Warnsignal für einen Kreditreparaturbetrug.
Was bedeutet „Credit Score Hacker“?
Der Begriff Kredit-Score-Hacker wird online häufig verwendet, um jemanden zu beschreiben, der behauptet, er könne das Kreditprofil einer Person manipulieren.
In Wirklichkeit sollte ein seriöser Fachmann nicht versuchen, unbefugten Zugang zu Kreditauskunfteisystemen zu erhalten oder Unterlagen illegal zu verändern.
Stattdessen kann legitime Kreditunterstützung Folgendes umfassen:
- Überprüfung Ihrer Kreditberichte
- Identifizierung ungenauer Informationen
- Anfechtung legitimer Meldefehler
- Untersuchung von Accounts im Zusammenhang mit Identitätsdiebstahl
- Verständnis ausstehender Schulden
- Entwicklung einer Schuldenrückzahlungsstrategie
- Verbesserung der Zahlungshistorie
- Verringerung der Kreditnutzung
- Überwachung Ihrer Kreditberichte
- Bereitstellung finanzieller Bildung
Diese unterscheiden sich stark vom illegalen Hacken einer Kreditauskunftei.
Kann jemand Ihre Kreditwürdigkeit hacken?
Ihre Kreditwürdigkeit wird anhand der Informationen in Ihrer Kreditgeschichte berechnet. Es gibt keine legitime Abkürzung, die es jemandem erlaubt, das System einfach zu hacken und eine schlechte Bewertung durch eine ausgezeichnete zu ersetzen.
Wenn Ihr Kreditbericht ungenaue oder unvollständige Informationen enthält, haben Sie das Recht, ihn anzufechten. Die FTC erklärt, dass Verbraucher Fehler sowohl bei der Auskunftei als auch beim Unternehmen, das die Informationen bereitgestellt hat, anfechten können.
Wenn die Informationen jedoch korrekt sind, kann eine Kreditreparaturfirma sie rechtlich nicht verschwinden lassen, nur weil sie Ihre Punktzahl negativ beeinflussen.
Beauftragen Sie stattdessen einen Kreditreparatur-Experten
Wenn Sie Hilfe bei der Verbesserung Ihrer Kreditwürdigkeit benötigen, sollten Sie in Erwägung ziehen, einen seriösen Kreditreparatur-Spezialisten oder einen gemeinnützigen Kreditberater zu suchen, anstatt jemanden, der illegale Hacking-Dienstleistungen bewirbt.
Ein qualifizierter Fachmann kann Ihnen helfen, Folgendes zu verstehen:
- Was schadet Ihrer Kreditwürdigkeit?
- Welche Konten können Fehler enthalten
- Wie man ungenaue Informationen anfechtet
- Wie die Zahlungshistorie Ihr Profil beeinflusst
- Wie ausstehende Salden die Kreditnutzung beeinflussen
- Welche Schulden sollten priorisiert werden.
- Wie man bessere finanzielle Gewohnheiten aufbaut
Die richtige Strategie hängt von Ihrer individuellen Kreditgeschichte ab.
Wie Sie Fehler in Ihrem Kreditbericht beheben können
Eine der wichtigsten legitimen Möglichkeiten, Ihr Kreditprofil zu verbessern, ist es, ungenaue Informationen zu korrigieren.
Beginnen Sie damit, Ihre Kreditberichte sorgfältig zu überprüfen.
Achten Sie auf:
- Konten, die Sie nicht kennen
- Falsche Zahlungsgeschichten
- Falsche Kontosalden
- Doppelkonten
- Falsche persönliche Informationen
- Falsche Daten
- Konten, die nicht mehr gemeldet werden sollten
- Konten im Zusammenhang mit Identitätsdiebstahl
Wenn Sie einen Fehler feststellen, sammeln Sie Unterlagen, die Ihren Anspruch unterstützen.
Die FTC empfiehlt, die Auskunftei und das Unternehmen zu kontaktieren, das die ungenauen Informationen bereitgestellt hat. Der Streitfall sollte die Informationen, die Sie für falsch halten, klar angeben und unterstützende Unterlagen enthalten.
Was passiert nach einem Kreditstreit?
Wenn Sie falsche Informationen anfechten, untersucht die Auskunftei in der Regel den Anspruch und kontaktiert das Unternehmen, das die Informationen bereitgestellt hat.
Die FTC sagt, dass Kreditauskunfteien in der Regel 30 Tage Zeit haben, einen Streitfall zu untersuchen, obwohl bestimmte Umstände den Prozess beeinflussen können.
Wenn die Informationen als ungenau eingestuft werden, sollten sie korrigiert werden.
Bewahren Sie Kopien Ihrer Einspruchsschreiben, unterstützenden Dokumente, Antworten und anderer relevanter Unterlagen auf.
Was, wenn die negativen Informationen korrekt sind?
Hier unterscheidet sich legitime Kreditreparatur von einem angeblichen „Kredit-Score-Hacker“.
Wenn eine verspätete Zahlung, ein Inkassokonto oder ein anderer negativer Posten korrekt und aktuell ist, können Sie sie in der Regel nicht einfach anfechten, indem Sie behaupten, sie sei unrichtig.
Die FTC besagt, dass korrekte negative Informationen rechtlich nicht entfernt werden können, nur weil sie Ihrer Kreditwürdigkeit schaden.
Stattdessen erfordert die Verbesserung Ihrer Kreditwürdigkeit meist Zeit und ein konsequentes finanzielles Verhalten.
Das kann das pünktliche Bezahlen von Rechnungen, die Reduzierung von Schulden und das Vermeiden unnötiger neuer Kreditverpflichtungen umfassen.
Seien Sie vorsichtig mit Kreditreparaturgarantien
Eines der größten Warnzeichen ist ein Unternehmen, das eine gezielte dramatische Steigerung Ihrer Kreditwürdigkeit verspricht.
Sei zum Beispiel vorsichtig, wenn jemand behauptet:
- „Wir können deine Punktzahl garantiert um 200 Punkte erhöhen.“
- „Wir können jeden negativen Account löschen.“
- „Wir können genaue Sammlungen löschen.“
- „Wir können deine Insolvenz aufheben.“
- „Wir können eine neue Kreditidentität schaffen.“
- „Wir können die Kreditauskunft hacken.“
- „Wir können deine Kreditwürdigkeit in ein paar Tagen reparieren.“
Diese Behauptungen sollten mit äußerster Vorsicht behandelt werden.
Die FTC hat Verbraucher wiederholt vor Kreditreparaturmaßnahmen gewarnt, die einfache Reparaturen versprechen oder behaupten, sie könnten korrekte negative Informationen entfernen.
Erstelle niemals eine falsche Kreditidentität
Einige betrügerische Dienste versprechen möglicherweise, eine „neue Kreditidentität“ zu erstellen, damit Verbraucher ihre bestehende Kreditgeschichte vermeiden können.
Befolgen Sie diese Anweisungen nicht.
Die FTC warnt ausdrücklich vor Schemata mit falschen Identitätsinformationen, gefälschten Identitätsdiebstahlsvorwürfen oder dem Versuch, legitime Kreditgeschichten zu verbergen
Ein seriöser Kreditberater sollte Ihnen helfen, echte Fehler zu korrigieren und Ihre finanzielle Lage zu verbessern – nicht falsche Informationen zu erstellen.
Schreibe die erste Rezension für „Beauftragen Sie einen Kredit-Score-Hacker, um Ihre Kreditwürdigkeit zu verbessern“
Ähnliche Produkte
Black Hat Hacker
Black Hat Hacker
Black Hat Hacker
Black Hat Hacker
Black Hat Hacker
Beauftragen Sie einen Hacker wegen Kredit- und Debitkartenbetrugs
Black Hat Hacker
Rezensionen
Es gibt noch keine Rezensionen.