



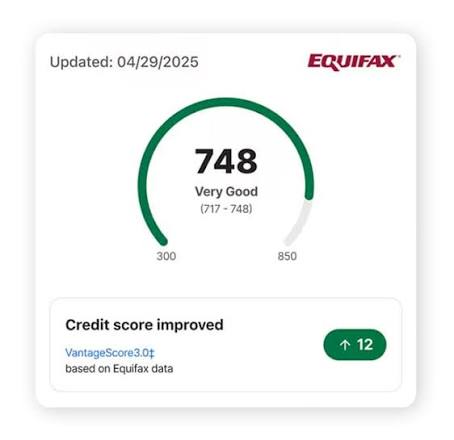
Engagez un hacker de crédit pour corriger votre score de crédit
$200.00
Engagez un hacker de crédit pour corriger votre score de crédit
Fatigué d’améliorer votre score de crédit. Notre équipe de gestion de crédit vous propose des solutions permanentes qui vous font attendre sans fin la réparation de votre crédit. Nous avons une expertise dans la révision des rapports de crédit Experian, TransUnion et Equifax. Obtenez dès maintenant votre hack de score de crédit !
Engagez un hacker de score de crédit pour corriger votre score de crédit : ce que vous devez savoir
Si vous avez un score de crédit bas, vous pourriez tomber sur des services qui se présentent comme des « hackers de score de crédit » ou prétendent pouvoir pirater, manipuler ou effacer rapidement des informations négatives d’un rapport de crédit.
Faites attention à ces offres. Il n’existe aucun moyen légitime de simplement pirater un bureau de crédit et de modifier un historique de crédit exact. Un professionnel réputé de la réparation de crédit, un conseiller financier ou un spécialiste du crédit peut vous aider à identifier les erreurs légitimes, comprendre votre rapport de crédit, contester les informations inexactes et élaborer une stratégie pour améliorer votre crédit au fil du temps.
La Federal Trade Commission avertit que les entreprises ne peuvent légalement pas supprimer des informations négatives exactes et actuelles d’un rapport de crédit. Les promesses de le faire sont un signe majeur d’une arnaque de réparation de crédit.
Que signifie « hacker de score de crédit » ?
L’expression hacker de score de crédit est souvent utilisée en ligne pour décrire quelqu’un qui prétend pouvoir manipuler le profil de crédit d’une personne.
En réalité, un professionnel légitime ne devrait pas tenter d’accéder non autorisé aux systèmes des agences de crédit ni modifier illégalement des registres.
Au contraire, une assistance de crédit légitime peut inclure :
- Révision de vos rapports de crédit
- Identification d’informations inexactes
- Contestation des erreurs légitimes de signalement
- Enquête sur les comptes liés au vol d’identité
- Comprendre les dettes en cours
- Élaboration d’une stratégie de remboursement de dettes
- Amélioration de l’historique de paiements
- Réduction de l’utilisation du crédit
- Surveillance de vos rapports de crédit
- Fournir une éducation financière
Ces éléments sont très différents de pirater illégalement un bureau de crédit.
Quelqu’un peut-il pirater votre score de crédit ?
Votre score de crédit est calculé à partir des informations contenues dans votre historique de crédit. Il n’existe aucun raccourci légitime qui permette à quelqu’un de simplement pirater le système et de remplacer un mauvais score par un excellent.
Si votre rapport de crédit contient des informations inexactes ou incomplètes, vous avez le droit de le contester. La FTC explique que les consommateurs peuvent contester les erreurs à la fois auprès de l’agence de crédit et de l’entreprise qui a fourni les informations.
Cependant, si les informations sont exactes, une société de réparation de crédit ne peut pas légalement les faire disparaître simplement parce qu’elles affectent négativement votre score.
Engagez plutôt un expert en réparation de crédit
Si vous avez besoin d’aide pour améliorer votre crédit, envisagez de chercher un spécialiste légitime en réparation de crédit ou un conseiller en crédit à but non lucratif plutôt que quelqu’un qui fait la publicité de services de piratage illégaux.
Un professionnel qualifié peut vous aider à comprendre :
- Qu’est-ce qui nuit à votre crédit
- Quels comptes peuvent contenir des erreurs
- Comment contester les informations inexactes
- Comment l’historique des paiements affecte votre profil
- Comment les soldes impayés influencent l’utilisation du crédit
- Quelles dettes doivent être prioritaires
- Comment adopter de meilleures habitudes financières
La bonne stratégie dépend de votre historique de crédit personnel.
Comment corriger les erreurs sur votre rapport de crédit
L’un des moyens légitimes les plus importants d’améliorer votre profil de crédit est de corriger les informations inexactes.
Commencez par examiner attentivement vos rapports de crédit.
À la recherche :
- Des comptes que vous ne reconnaissez pas
- Historiques de paiement incorrects
- Soldes de comptes incorrects
- Comptes en double
- Informations personnelles erronées
- Dates incorrectes
- Des comptes qui ne devraient plus être signalés
- Comptes liés au vol d’identité
Si vous identifiez une erreur, rassemblez des documents à l’appui de votre demande.
La FTC recommande de contacter le bureau de crédit et la société qui a fourni les informations inexactes. Le litige doit clairement identifier les informations que vous jugez incorrectes et inclure des documents justificatifs.
Que se passe-t-il après un litige de crédit ?
Lorsque vous contestez des informations inexactes, la caisse de crédit enquête généralement sur la réclamation et contacte la société qui a fourni ces informations.
La FTC indique que les agences de crédit disposent généralement de 30 jours pour enquêter sur un litige, bien que certaines circonstances puissent influencer la procédure.
Si l’information est jugée inexacte, elle doit être corrigée.
Conservez des copies de vos lettres de contestation, documents justificatifs, réponses et autres documents pertinents.
Et si l’information négative était exacte ?
C’est là que la réparation de crédit légitime diffère d’un soi-disant « hacker de score de crédit ».
Si un paiement en retard, un compte de recouvrement ou tout autre élément négatif est exact et à jour, vous ne pouvez généralement pas simplement le contester en affirmant qu’il est inexact.
La FTC stipule que les informations négatives exactes ne peuvent pas légalement être supprimées simplement parce qu’elles nuisent à votre crédit.
Au contraire, améliorer votre crédit demande généralement du temps et un comportement financier constant.
Cela peut inclure le paiement des factures à temps, la réduction de la dette et l’évitement de nouvelles obligations de crédit inutiles.
Soyez prudent avec les garanties de réparation de crédit
L’un des plus grands signes d’alerte est une entreprise promettant une augmentation spectaculaire de votre score de crédit.
Par exemple, soyez prudent si quelqu’un affirme :
- « Nous pouvons augmenter votre score de 200 points garantis. »
- « Nous pouvons effacer tous les comptes négatifs. »
- « Nous pouvons supprimer les collections exactes. »
- « Nous pouvons lever ta faillite. »
- « Nous pouvons créer une nouvelle identité de crédit. »
- « On peut pirater le bureau de crédit. »
- « On pourra réparer ton crédit dans quelques jours. »
Ces affirmations doivent être traitées avec une extrême prudence.
La FTC a à plusieurs reprises averti les consommateurs au sujet des opérations de réparation de crédit qui promettent des solutions faciles ou prétendent pouvoir supprimer des informations négatives exactes.
Ne jamais créer une fausse identité de crédit
Certains services frauduleux peuvent promettre de créer une « nouvelle identité de crédit » afin que les consommateurs puissent éviter leur historique de crédit existant.
Ne suivez pas ces instructions.
La FTC met en garde spécifiquement contre les stratagèmes impliquant de fausses informations d’identité, de fausses accusations de vol d’identité ou des tentatives de dissimulation d’historiques de crédit légitimes
Un professionnel du crédit légitime devrait vous aider à corriger des erreurs réelles et à améliorer votre situation financière — pas à créer de fausses informations.
Soyez le premier à laisser votre avis sur “Engagez un hacker de crédit pour corriger votre score de crédit”
Produits similaires
Hacker au chapeau noir
Hacker au chapeau noir
Hacker au chapeau noir
Hacker au chapeau noir
Hacker au chapeau noir
Hacker au chapeau noir
Hacker au chapeau noir
Hacker au chapeau noir
Engagez un hacker téléphonique pour pirater le téléphone d’un partenaire infidèle
Avis
Il n’y a pas encore d’avis.