



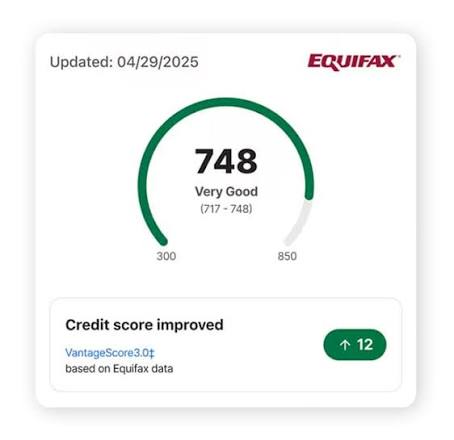
استأجر مخترق نقاط الائتمان لإصلاح درجة الائتمان
$200.00
استأجر مخترق نقاط الائتمان لإصلاح درجة الائتمان
سئمت من تحسين درجة ائتمانك. يقدم لك فريق إدارة الائتمان لدينا حلولا دائمة تجعلك تنتظر بلا نهاية لإصلاح رصيدك. لدينا خبرة في مراجعات تقارير الائتمان إكسبيريان، ترانس يونيون، وإكويفاكس. احصل على اختراق درجة الائتمان الخاصة بك الآن!
استأجر مخترق نقاط ائتمانية لإصلاح درجة الائتمان: ما تحتاج إلى معرفته
إذا كان لديك درجة ائتمانية منخفضة، قد تصادف خدمات تروج لنفسها ك “مخترق درجات الائتمان“ أو تدعي أنها تستطيع بسرعة اختراق أو التلاعب أو مسح المعلومات السلبية من تقرير الائتمان.
كن حذرا مع هذه العروض. لا توجد طريقة شرعية لاختراق مكتب الائتمان وتغيير سجل ائتماني دقيق. يمكن لمتخصص إصلاح الائتمان الموثوق، أو المستشار المالي، أو أخصائي الائتمان مساعدتك في تحديد الأخطاء المشروعة، وفهم تقريرك الائتماني، والاعتراض على المعلومات غير الدقيقة، وتطوير استراتيجية لتحسين ائتمانك مع مرور الوقت.
تحذر لجنة التجارة الفيدرالية من أن الشركات لا يمكنها قانونيا إزالة المعلومات السلبية الدقيقة والحالية من تقرير الائتمان. الوعود بفعل ذلك تعد علامة تحذيرية كبيرة على عملية احتيال إصلاح الائتمان.
ماذا يعني “مخترق درجة الائتمان”؟
غالبا ما يستخدم مصطلح مخترق الدرجة الائتمانية على الإنترنت لوصف شخص يدعي أنه يستطيع التلاعب بملف الائتمان الخاص بشخص ما.
في الواقع، لا ينبغي للمحترف الشرعي محاولة الوصول غير المصرح به إلى أنظمة مكاتب الائتمان أو تعديل السجلات بشكل غير قانوني.
بدلا من ذلك، قد تشمل المساعدة الائتمانية الشرعية:
- مراجعة تقارير الائتمان الخاصة بك
- تحديد المعلومات غير الدقيقة
- الطعن في أخطاء التقارير المشروعة
- التحقيق في الحسابات المتعلقة بسرقة الهوية
- فهم الديون المستحقة
- تطوير استراتيجية لسداد الديون
- تحسين تاريخ الدفع
- تقليل استخدام الائتمان
- مراقبة تقارير الائتمان الخاصة بك
- تقديم التعليم المالي
هذه تختلف كثيرا عن اختراق مكتب الائتمان بشكل غير قانوني.
هل يمكن لأحد أن يخترق درجتك الائتمانية؟
يتم حساب درجتك الائتمانية باستخدام المعلومات الواردة في تاريخك الائتماني. لا يوجد اختصار شرعي يسمح لشخص ما ببساطة باختراق النظام واستبدال درجة سيئة بدرجة ممتازة.
إذا كان تقريرك الائتماني يحتوي على معلومات غير دقيقة أو غير مكتملة، فلديك الحق في الاعتراض عليه. توضح لجنة التجارة الفيدرالية أن المستهلكين يمكنهم الاعتراض على الأخطاء مع كل من مكتب الائتمان والشركة التي زودت المعلومات.
ومع ذلك، إذا كانت المعلومات دقيقة، فلا يمكن لشركة إصلاح الائتمان قانونيا جعلها تختفي ببساطة لأنها تؤثر سلبا على درجتك.
استعن بخبير إصلاح ائتماني بدلا من ذلك
إذا كنت بحاجة إلى مساعدة في تحسين ائتمانك، فكر في البحث عن أخصائي إصلاح ائتماني شرعي أو مستشار ائتماني غير ربحي بدلا من شخص يروج لخدمات اختراق غير قانونية.
يمكن لمحترف مؤهل مساعدتك على فهم:
- ما الذي يضر بائتمانك الائتماني؟
- أي الحسابات قد تحتوي على أخطاء
- كيفية الاعتراض على المعلومات غير الدقيقة
- كيف يؤثر سجل الدفع على ملفك الشخصي
- كيف تؤثر الأرصدة المستحقة على استخدام الائتمان
- أي الديون يجب أن تعطى الأولوية
- كيفية بناء عادات مالية أفضل
الاستراتيجية المناسبة تعتمد على تاريخك الائتماني الفردي.
كيفية إصلاح الأخطاء في تقريرك الائتماني
واحدة من أهم الطرق الشرعية لتحسين ملفك الائتماني هي تصحيح المعلومات غير الدقيقة.
ابدأ بمراجعة تقارير ائتمانك بعناية.
ابحث عن:
- حسابات لا تتعرف عليها
- سجلات الدفع غير الصحيحة
- أرصدة الحساب غير الصحيحة
- الحسابات المكررة
- معلومات شخصية خاطئة
- تواريخ غير صحيحة
- الحسابات التي لا ينبغي الإبلاغ عنها بعد الآن
- الحسابات المتعلقة بسرقة الهوية
إذا اكتشفت خطأ، اجمع مستندات تدعم مطالبتك.
توصي لجنة التجارة الفيدرالية بالتواصل مع مكتب الائتمان والشركة التي قدمت المعلومات غير الدقيقة. يجب أن يحدد النزاع بوضوح المعلومات التي تعتقد أنها غير صحيحة ويتضمن وثائق داعمة.
ماذا يحدث بعد نزاع الائتمان؟
عندما تعترض على معلومات غير دقيقة، عادة ما يحقق مكتب الائتمان في المطالبة ويتواصل مع الشركة التي قدمت المعلومات.
تقول لجنة التجارة الفيدرالية إن مكاتب الائتمان عادة ما يكون لديها 30 يوما للتحقيق في النزاعات، رغم أن بعض الظروف قد تؤثر على العملية.
إذا تم تحديد أن المعلومات غير دقيقة، يجب تصحيحها.
احتفظ بنسخ من خطابات النزاع الخاصة بك، والوثائق الداعمة، والردود، والسجلات ذات الصلة.
ماذا لو كانت المعلومات السلبية دقيقة؟
هنا يختلف إصلاح الائتمان الشرعي عن ما يسمى ب “مخترق درجات الائتمان”.
إذا كان المبلغ المتأخر أو حساب التحصيل أو أي عنصر سلبي آخر دقيقا وحديثا، فلا يمكنك عادة الاعتراض عليه ببساطة بالادعاء بأنه غير دقيق.
تنص لجنة التجارة الفيدرالية على أن المعلومات السلبية الدقيقة لا يمكن إزالتها قانونيا لمجرد أنها تضر بائتمانك.
بدلا من ذلك، يتطلب تحسين ائتمانك عادة وقتا وسلوكا ماليا مستمرا.
قد يشمل ذلك دفع الفواتير في الوقت المحدد، وتقليل الديون، وتجنب الالتزامات الائتمانية الجديدة غير الضرورية.
كن حذرا مع ضمانات إصلاح الائتمان
واحدة من أكبر علامات التحذير هي أن الشركة تعد بزيادة كبيرة في درجة ائتمانك.
على سبيل المثال، كن حذرا إذا ادعى أحدهم:
- “يمكننا رفع درجتك بمقدار 200 نقطة مضمونة.”
- “يمكننا محو كل حساب سلبي.”
- “يمكننا حذف المجموعات الدقيقة.”
- “يمكننا إزالة إفلاسك.”
- “يمكننا إنشاء هوية ائتمانية جديدة.”
- “يمكننا اختراق مكتب الائتمان.”
- “يمكننا إصلاح ائتمانك خلال أيام قليلة.”
يجب التعامل مع هذه الادعاءات بحذر شديد.
حذرت لجنة التجارة الفيدرالية المستهلكين مرارا من عمليات إصلاح الائتمان التي تعد بإصلاحات سهلة أو تدعي أنها تستطيع إزالة المعلومات السلبية الدقيقة.
لا تنشئ هوية ائتمانية مزيفة أبدا
قد تعد بعض الخدمات الاحتيالية بإنشاء “هوية ائتمانية جديدة” حتى يتمكن المستهلكون من تجنب تاريخهم الائتماني الحالي.
لا تتبع هذه التعليمات.
تحذر لجنة التجارة الفيدرالية تحديدا من المخططات التي تتضمن معلومات هوية كاذبة، أو ادعاءات سرقة هوية مزيفة، أو محاولات إخفاء سجلات ائتمانية شرعية
يجب أن يساعدك المختص الائتماني الشرعي في تصحيح الأخطاء الحقيقية وتحسين وضعك المالي—لا على إنشاء معلومات كاذبة.
كن أول من يقيم “استأجر مخترق نقاط الائتمان لإصلاح درجة الائتمان”
منتجات ذات صلة
بلاك هات هاكر
بلاك هات هاكر
بلاك هات هاكر
بلاك هات هاكر
بلاك هات هاكر
بلاك هات هاكر
بلاك هات هاكر
بلاك هات هاكر
المراجعات
لا توجد مراجعات بعد.